 English
 العربية
 中文语言
 русский язык
 Le français
 Española
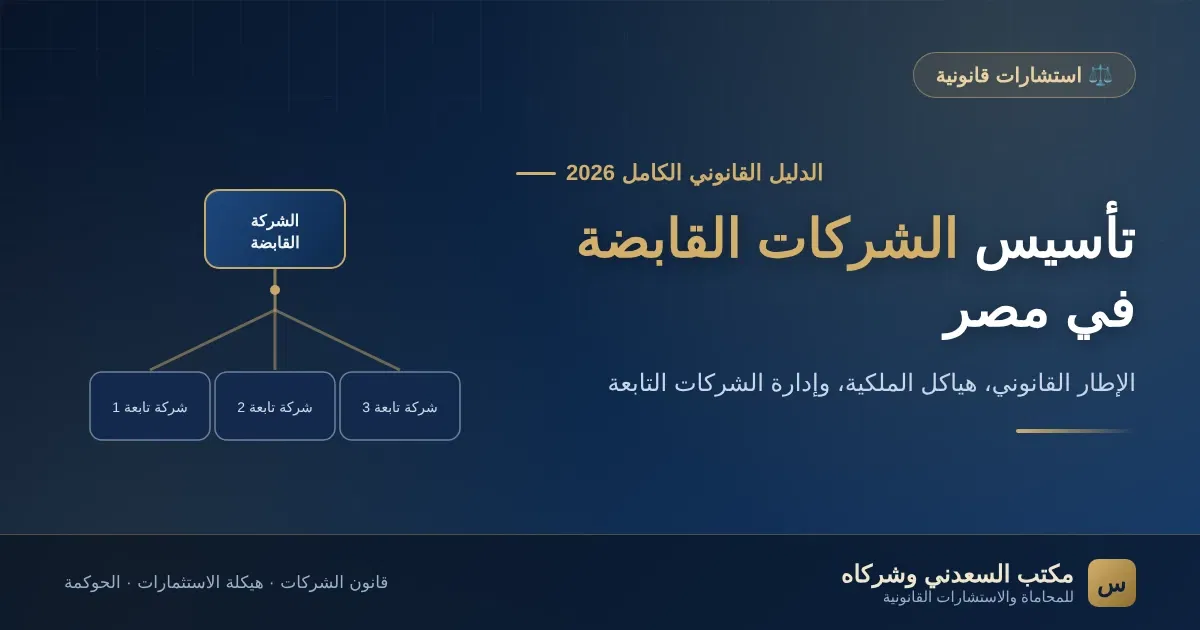
تُعد الشركات القابضة من أهم الهياكل القانونية والاستثمارية التي تستخدمها مجموعات الأعمال والمستثمرون لتنظيم ملكية وإدارة الاستثمارات المتعددة، خاصة في الحالات التي يمتلك فيها المستثمر عدة شركات أو يخطط للتوسع من خلال تأسيس شركات جديدة أو الاستحواذ على شركات قائمة.
وتسمح Holding Structure بتجميع الاستثمارات تحت شركة أم، مع احتفاظ كل شركة تابعة بشخصيتها الاعتبارية وذمتها المالية المستقلة. كما يمكن أن يوفر هذا الهيكل مرونة أكبر في إدارة الاستثمارات، وإعادة هيكلة المجموعة، وإدخال مستثمرين جدد، وتنظيم عمليات الاستحواذ والتخارج.
وفي مصر، يجب التمييز بين الشركة القابضة الخاصة التي يمكن إنشاء هيكلها من خلال شركة مساهمة وفقًا لقانون الشركات رقم 159 لسنة 1981، وبين الشركات القابضة الخاضعة لقانون شركات قطاع الأعمال العام رقم 203 لسنة 1991، حيث يمثل كل منهما نظامًا قانونيًا مختلفاً.
ويستعرض هذا المقال الإطار القانوني لتأسيس الشركات القابضة في مصر، وأشكال الملكية الممكنة، ومتطلبات تأسيس الشركة الأم، وكيفية إنشاء الشركات التابعة أو الاستحواذ عليها، بالإضافة إلى القواعد الأساسية لإدارة العلاقة بين الشركة القابضة والشركات التابعة.
- ما المقصود بالشركة القابضة؟
هي شركة تهدف أساساً إلي تملك أسهم أو حصص في شركة أو أكثر، بما يُمكنها من ممارسة السيطرة أو التأثير في إدارتها وتوجيه سياساتها، مع احتفاظ كل شركة تابعة بشخصيتها الإعتبارية وذمتها المالية المستقلة.
ولا يشترط أن تمارس الشركة القابضة النشاط التشغيلي نفسه الذي تمارسه الشركات التابعة، فقد يكون دورها الأساسي هو إدارة الإستثمارات والملكية واتخاذ القرارات الإستراتيجية علي مستوي المجموعة.
- هل يوجد شكل قانوني مستقل للشركة القابضة في مصر؟
لم يُقرر قانون الشركات رقم 159 لسنة 1981 (الشركة القابضة الخاصة) كشكل قانوني مستقل، ولكن نظم أشكالاً قانونية أخري للشركات منها : الشركات المساهمة ، وشركات التوصية بالأسهم، والشركات ذات المسئولية المحدودة، وشركات الشخص الواحد.
وبالتالي، عندما يرغب المستثمرون في تأسيس شركة قابضة خاصة في مصر، فإن الكيان القانوني الأمثل هو الشركة المساهمة والتي تتوافق أغراضها مع طبيعة الشركة الأم والإستثمارات التي ستديرها.
أما الشركات القابضة التي ينظمها القانون صراحةً بإعتبارها شركات قابضة، فهي الشركات الخاضعة لأحكام قانون شركات قطاع الأعمال العام رقم 203 لسنة 1991، وهو نظام قانوني خاص بقطاع الأعمال العام ولا ينطبق علي الشركة القابضة الخاصة لمجرد استخدامها وصف “Holding”.
وهذه التفرقة حتي لا يتم الخلط بين النظامين عند إعداد الهيكل القانوني للمجموعة.
- مزايا تأسيس شركة قابضة في مصر.
يسمح الهيكل القابض بتنظيم ملكية عدة شركات تحت شركة أم واحدة، بما يسهل إدارة الاستثمارات وإعادة هيكلة المجموعة.
كما يمكن أن يوفر هذا الهيكل مرونة أكبر في إدخال مستثمرين جدد أو التخارج من بعض الاستثمارات أو تنفيذ عمليات الاستحواذ والتوسع، مع الحفاظ على استقلال كل شركة تابعة كشخص اعتباري مستقل.
وتظهر أهمية هذا الهيكل بصورة خاصة في حالات تعدد الأنشطة أو تعدد الشركات أو التخطيط لإنشاء مجموعة استثمارية تضم شركات تعمل في قطاعات مختلفة.
- شروط تأسيس شركة قابضة في مصر.
لم يُقرر قانون الشركات رقم 159 لسنة 1981 شكلاً قانونياً مستقلاً بإسم (الشركة القابضة الخاصة)، وإنما يمكن إنشاء الشركة الأم في صورة شركة مساهمة، ثم تملك أسهم أو حصص في شركات أخري وفقاً للهيكل الإستثماري المقترح.
وتتمثل أهم متطلبات التأسيس في الآتي:
1- عدد المؤسسين، يجب ألا يقل عدد مؤسسي شركة المساهمة عن ثلاثة مؤسسين، ويجوز أن يكون المؤسس شخصاً طبيعياً أو اعتبارياً، مصرياً أو أجنبياً، وفقاً للقواعد القانونية المنظمة.
2- تحديد هيكل الملكية، يجب تحديد أسماء المساهمين ونسب مساهمتهم، وعدد الأسهم التي يملكها كل منهم، إلي جانب تحديد المستفيد النهائي من هيكل الملكية، خاصة في حالة وجود شركات أو مستثمرين أجانب.
3- تحديد أغراض الشركة، يجب صياغتها بما يتناسب مع أغراض الشركة وطبيعة الشركة القابضة، مثل المساهمة في تأسيس الشركات، وتملك الأسهم والحصص، وإدارة الإستثمارات، مع مراعاة الحصول علي أي تراخيص لازمة للأنشطة المنظمة.
4- رأس المال، يُحدد وفقاً للضوابط القانونية لرأس مال الشركات المساهمة، ومراعاة الحد الأدني المقرر قانوناً وبعض المتطلبات الرأسمالية الخاصة التي ترتبط بأغراض معينة.
5- تحديد الشركات التابعة، يُفضل تحديد الشركات التي ستملك الشركة القابضة أسهماً أو حصصاً فيها، ونسبة ملكيتها في كل شركة، وما إذا كانت الملكية ستكون كاملة أو جزئية.
6- الحصص العينية، إذا كان تأسيس الشركة القابضة يتضمن تقديم أسهم أو حصص في شركات قائمة كحصة عينية، فيجب الإلتزام بالقواعد القانونية الخاصة بتقييم الحصص العينية والإجراءات المقررة لها.
7- الإدارة والحوكمة، يجب تحديد هيكل إدارة الشركة وصلاحيات مجلس الإدارة والعضو المنتدب، مع تنظيم العلاقة بين الشركة القابضة والشركات التابعة، خاصة فيما يتعلق بالقرارات الإستراتيجية والإدارة اليومية.
وبالتالي، فإن نجاح تأسيس شركة قابضة يبدأ بتحديد هيكل الملكية والإستثمارات المستهدفة وطريقة تملك الشركات التابعة، قبل البدء في إجراءات التأسيس الرسمية.
- هل يمكن تملك الأجانب للشركة القابضة بنسبة 100%؟
الأصل العام يجوز للمستثمر الأجنبي تملك الشركة وفقًا للقواعد المنظمة للاستثمار، ما لم يكن النشاط محل الاستثمار خاضعًا لقيود خاصة على الملكية الأجنبية أو يتطلب نسبة معينة من المساهمة المصرية.
ولذلك، يجب فحص أغراض الشركة القابضة والشركات التابعة كل على حدة، خاصة إذا كانت الاستثمارات تتعلق بأنشطة منظمة مثل الخدمات المالية غير المصرفية، أو البنوك والتأمين، أو الاتصالات، أو النقل، أو الأنشطة البترولية، أو أي نشاط يتطلب ترخيصًا أو يخضع لقيود خاصة.
- هيكل ملكية الشركة القابضة وإدارة الشركات التابعة.
يقوم هيكل الشركة القابضة على تملكها أسهمًا أو حصصًا في شركة أو أكثر، بما يتيح لها ممارسة حقوقها كمساهم، وعلى الأخص حق التصويت والمشاركة في القرارات والمساهمة في تشكيل مجلس إدارة الشركة التابعة وفقًا لنسبة مساهمتها والقواعد القانونية المنظمة.
قد تتخذ ملكية الشركة القابضة في الشركات التابعة عدة صور، بحسب الهيكل الإستثماري، ،ومنها:
- ملكية كاملة: تملك الشركة القابضة كامل أسهم أو حصص الشركة التابعة.
- ملكية مسيطرة: تملك الشركة القابضة نسبة تمنحها السيطرة علي القرارات وفقاً للقانون والنظام الأساسي.
- ملكية مشتركة: تشارك الشركة القابضة مستثمرين آخرين في ملكية الشركة التابعة.
إدارة الشركة القابضة:
تتولى الشركة القابضة إدارة استثماراتها ووضع السياسات والاستراتيجيات العامة للمجموعة، في حدود الاختصاصات والحقوق المقررة لها قانوناً بصفتها مساهماً في الشركات التابعة.
وفي حال اتخاذ الشركة القابضة شكل شركة مساهمة، يتولى مجلس الإدارة إدارة الشركة وتصريف شؤونها وفقًا لأحكام القانون ونظامها الأساسي،ويجوز أن يُعهد إلى أحد أعضاء المجلس بمهام الإدارة التنفيذية، وفقًا للقواعد والاختصاصات المقررة قانوناً.
إدارة الشركات التابعة:
تظل الشركة التابعة، رغم ملكية أو سيطرة الشركة القابضة عليها، شخصًا اعتباريًا مستقلًا يتمتع بذمة مالية مستقلة، وتتولى إدارتها أجهزتها القانونية المختصة وفقاً لشكلها القانوني.
وتمارس الشركة القابضة حقوقها باعتبارها مساهمًا، بما في ذلك المشاركة في اجتماعات الجمعية العامة، والتصويت على القرارات، والمساهمة في تشكيل مجلس الإدارة، وذلك في حدود نسبة ملكيتها وأحكام القانون والنظام الأساسي للشركة التابعة.
ولا يترتب على ملكية الشركة القابضة لأسهم أو حصص الشركة التابعة انتقال إدارة الأخيرة إليها تلقائيًا، وإنما تتم ممارسة السيطرة من خلال الآليات والحقوق المقررة قانونًا للمساهمين وأجهزة إدارة الشركة.
الحوكمة داخل المجموعة
ويُراعى في هيكل الشركة القابضة وضع إطار واضح للحوكمة ينظم اختصاصات الشركة القابضة والشركات التابعة، وصلاحيات مجالس إداراتها، وآليات اتخاذ القرارات الجوهرية، وحدود التفويض الإداري والمالي، وقواعد الرقابة والتعامل بين شركات المجموعة، بما يضمن وضوح المسؤوليات مع الحفاظ على الاستقلال القانوني لكل شركة.
- تأسيس الشركات التابعة.
يمكن للشركة القابضة إنشاء شركات تابعة جديدة من خلال المساهمة في تأسيسها، وفقاً للشكل القانوني والنشاط الذي ستباشره كل شركة.
وتتمتع كل شركة تابعة بشخصية اعتبارية وذمة مالية مستقلة، وتخضع في تأسيسها وإدارتها والتزاماتها للقواعد القانونية المنظمة لشكلها القانوني والنشاط الذي تمارسه.
ويجب عند إنشاء الشركات التابعة تحديد نسبة مساهمة الشركة القابضة، وطبيعة حقوقها كمساهم، وأي متطلبات أو موافقات خاصة مرتبطة بنشاط الشركة التابعة.
- الاستحواذ على الشركات القائمة.
لا يقتصر تكوين الهيكل القابض على تأسيس شركات جديدة، وإنما يمكن استخدامه في الاستحواذ على شركات قائمة من خلال تملك أسهمها أو حصصها، وفقًا للقواعد القانونية المنظمة لكل حالة.
وقبل تنفيذ الاستحواذ، يُنصح بإجراء الفحص القانوني النافي للجهالة (Legal Due Diligence) للشركة المستهدفة، للتحقق من ملكية الأسهم، والتراخيص، والعقود، والالتزامات الضريبية، والدعاوى القضائية، والالتزامات التمويلية، وأي قيود قانونية على نقل الملكية.
كما يجب التحقق من الحصول على الموافقات اللازمة متى كان الاستحواذ متعلقًا بشركة أو نشاط يخضع لتنظيم خاص.
- إعادة هيكلة ملكية الشركات من خلال الشركة القابضة.
يمكن استخدام الشركة القابضة كأداة لإعادة تنظيم ملكية مجموعة من الشركات المملوكة لمستثمر واحد أو مجموعة من المستثمرين.
فعلى سبيل المثال، إذا كان أحد المستثمرين يمتلك عدة شركات بصورة مباشرة، يمكن إعادة هيكلة الملكية بحيث تنتقل ملكية الأسهم أو الحصص إلى الشركة القابضة، لتصبح الشركات التابعة مملوكة بصورة مباشرة للشركة الأم.
ويختلف الأسلوب القانوني لتنفيذ عملية إعادة الهيكلة بحسب طبيعة الملكية، وقد يتم من خلال نقل الأسهم أو الحصص أو تقديمها كحصة عينية في رأس مال الشركة القابضة، مع مراعاة الإجراءات والآثار القانونية والضريبية المترتبة على كل طريقة.
- العلاقة بين الشركة القابضة والشركات التابعة.
تتحدد العلاقة القانونية بين الشركة القابضة والشركات التابعة أساسًا من خلال ملكية الأسهم أو الحصص والحقوق المرتبطة بها، مع بقاء كل شركة مستقلة قانونًا عن الأخرى.
ويجوز للشركة القابضة، بصفتها مساهمًا، ممارسة حقوقها في حدود القانون، بما في ذلك المشاركة في الجمعيات العامة والتصويت والمساهمة في تشكيل مجالس الإدارة، دون أن يؤدي ذلك بذاته إلى زوال الشخصية الاعتبارية المستقلة للشركة التابعة.
كما يمكن تنظيم بعض جوانب العلاقة بين شركات المجموعة من خلال اتفاقيات داخلية، مثل اتفاقيات الخدمات الإدارية أو الفنية أو التمويلية، مع مراعاة القواعد القانونية والضريبية المنظمة للمعاملات بين الشركات المرتبطة.
- الآثار الضريبية لتأسيس الشركة القابضة.
يجب دراسة الآثار الضريبية قبل إنشاء هيكل الشركة القابضة، خاصة عند نقل ملكية الأسهم أو الحصص أو توزيع الأرباح أو إجراء معاملات مالية بين شركات المجموعة.
وتشمل أهم المسائل التي تستوجب الدراسة:
- المعاملة الضريبية لتوزيعات الأرباح.
- الآثار المترتبة على بيع أو نقل الأسهم والحصص.
- المعاملات بين الأطراف المرتبطة.
- القروض والتمويل بين شركات المجموعة.
- قواعد تسعير المعاملات، عند انطباقها.
- الآثار الضريبية لعمليات إعادة الهيكلة والاستحواذ.
ولذلك، فإن اختيار هيكل الملكية وطريقة تنفيذ إعادة الهيكلة يجب أن يتم بعد دراسة الآثار القانونية والضريبية مجتمعة.
- أهم الاعتبارات القانونية قبل تأسيس شركة قابضة.
قبل البدء في إجراءات التأسيس، يجب دراسة الهيكل المقترح من عدة جوانب، وليس فقط اختيار الشكل القانوني للشركة.
ومن أهم هذه الاعتبارات:
أولاً: تحديد الهدف من إنشاء الشركة القابضة، سواء كان إدارة الاستثمارات أو إعادة الهيكلة أو الاستحواذ أو التوسع.
ثانيًا: تحديد الشركات التابعة ونسب الملكية المستهدفة.
ثالثًا: مراجعة القيود الخاصة بالملكية الأجنبية أو طبيعة الأنشطة، إن وجدت.
رابعًا: دراسة الآثار الضريبية المترتبة على الهيكل وطريقة نقل الملكية.
خامسًا: تحديد آليات الحوكمة والإدارة والعلاقة بين الشركة القابضة والشركات التابعة.
سادسًا: مراجعة أي موافقات أو تراخيص مطلوبة قبل تنفيذ الاستحواذ أو نقل الملكية.
ويُعد تصميم الهيكل قبل التأسيس خطوة أساسية؛ إذ قد يكون تعديل هيكل الملكية بعد تأسيس الشركات أكثر تعقيدًا من تحديده بصورة صحيحة منذ البداية.
وفي الختام، يمثل هيكل الشركة القابضة وسيلة قانونية فعالة لتنظيم ملكية الاستثمارات وإدارة مجموعات الشركات، سواء من خلال تأسيس شركات تابعة جديدة أو الاستحواذ على شركات قائمة أو إعادة هيكلة الملكية الحالية.
إلا أن تأسيس الشركة القابضة لا يقتصر على إنشاء شركة أم، وإنما يتطلب تصميم هيكل قانوني واستثماري متكامل يراعي طبيعة الأنشطة، وهيكل الملكية، وحقوق المساهمين، وآليات الإدارة والحوكمة، والآثار القانونية والضريبية المترتبة على الهيكل المقترح.
ومن ثم، فإن اختيار هيكل الشركة القابضة يجب أن يتم وفق دراسة مسبقة لأهداف المجموعة والاستثمارات المستهدفة، بما يحقق الفصل القانوني بين الشركات التابعة، مع توفير الإطار المناسب لممارسة السيطرة والإدارة على مستوى المجموعة.
- الأسئلة الشائعة حول تأسيس الشركات القابضة في مصر.
هل يوجد شكل قانوني مستقل باسم الشركة القابضة في مصر؟
لا، لا ينظم قانون الشركات رقم 159 لسنة 1981 الشركة القابضة الخاصة كشكل قانوني مستقل، وإنما يمكن إنشاء الشركة الأم في أحد الأشكال القانونية المقررة، وبالأخص شركة المساهمة، وفقًا للهيكل الاستثماري المقترح.
كم عدد المؤسسين المطلوب لتأسيس شركة قابضة؟
يخضع عدد المؤسسين للشكل القانوني الذي سيتم اختياره للشركة الأم، مع استيفاء المتطلبات المقررة قانونًا لذلك الشكل.
ما رأس المال المطلوب لتأسيس شركة قابضة في مصر؟
لا يرتبط رأس المال بصفة "الشركة القابضة" وحدها، وإنما يتحدد وفق الشكل القانوني للشركة وأغراضها والمتطلبات الرأسمالية المقررة قانونًا لبعض الأنشطة.
هل يمكن للأجانب تأسيس شركة قابضة في مصر؟
نعم، من حيث المبدأ يمكن للمستثمرين الأجانب تملك الشركة وفقًا للقواعد المنظمة للاستثمار، ما لم يكن النشاط محل الاستثمار خاضعًا لقيود خاصة على الملكية الأجنبية أو يتطلب موافقات معينة.
هل يمكن للشركة القابضة امتلاك 100% من شركة تابعة؟
نعم، يمكن أن تمتلك الشركة القابضة كامل أسهم أو حصص الشركة التابعة، متى كان ذلك جائزًا وفقًا للقواعد المنظمة لنشاط الشركة التابعة وشكلها القانوني.
هل الشركة التابعة مستقلة عن الشركة القابضة؟
نعم. تتمتع الشركة التابعة بشخصية اعتبارية وذمة مالية مستقلة، حتى في حالة امتلاك الشركة القابضة كامل أو أغلب أسهمها أو حصصها.
هل يمكن للشركة القابضة تأسيس شركات جديدة؟
نعم، يمكن للشركة القابضة المساهمة في تأسيس شركات جديدة أو تملك أسهم أو حصص في شركات قائمة، وفقًا لأغراضها والقواعد القانونية المنظمة.
هل يمكن استخدام الشركة القابضة لإعادة هيكلة مجموعة شركات قائمة؟
نعم، يمكن استخدام الهيكل القابض لإعادة تنظيم ملكية مجموعة من الشركات من خلال نقل الأسهم أو الحصص أو تقديمها كحصص عينية، مع دراسة الآثار القانونية والضريبية لكل حالة.
ما الفرق بين الشركة القابضة والشركة التابعة؟
الشركة القابضة هي الشركة التي تملك أسهمًا أو حصصًا في شركات أخرى وتمارس حقوقها كمساهم، بينما الشركة التابعة هي الكيان الذي تملك فيه الشركة القابضة أسهمًا أو حصصًا، مع احتفاظه بشخصيته الاعتبارية وذمته المالية المستقلة.
هل الشركة القابضة مسؤولة عن ديون الشركات التابعة؟
كأصل عام، لا تنتقل التزامات الشركة التابعة إلى الشركة القابضة لمجرد ملكيتها لأسهمها أو حصصها، إذ تتمتع كل شركة بشخصية اعتبارية وذمة مالية مستقلة، مع مراعاة الحالات والاستثناءات التي يقررها القانون.
هل تحتاج الشركة القابضة إلى ترخيص خاص؟
لا يرتبط وصف الشركة القابضة في ذاته بترخيص مستقل، وإنما قد تخضع الشركة أو الشركات التابعة لتراخيص وموافقات خاصة بحسب طبيعة الأنشطة التي تمارسها والجهات المنظمة لها.
كيف يمكن لمكتب السعدني وشركاه مساعدتك؟
إذا كنت تخطط لتأسيس شركة قابضة أو إعادة هيكلة مجموعة شركات في مصر، يقدم مكتب السعدني وشركاه للمحاماة والاستشارات القانونية الدعم القانوني المتكامل في تصميم الهيكل القانوني والاستثماري المناسب، وتأسيس الشركة الأم والشركات التابعة، ومراجعة متطلبات الملكية الأجنبية والاستحواذ والحوكمة، إلى جانب دراسة الآثار القانونية والضريبية للهيكل المقترح، بما يضمن توافقه مع القوانين واللوائح المصرية وتحقيق أهداف المستثمر.
RELATED POSTS
- /
- 2026-10-28
- /
- 2026-08-18
- /
- 2026-08-05